住宅ローンの金利を比べると、低い金利のプランは月々の返済も軽く見えます。ただ、教育費が必要になる頃にも、その返済額で暮らせるかは別に考えたいところです。
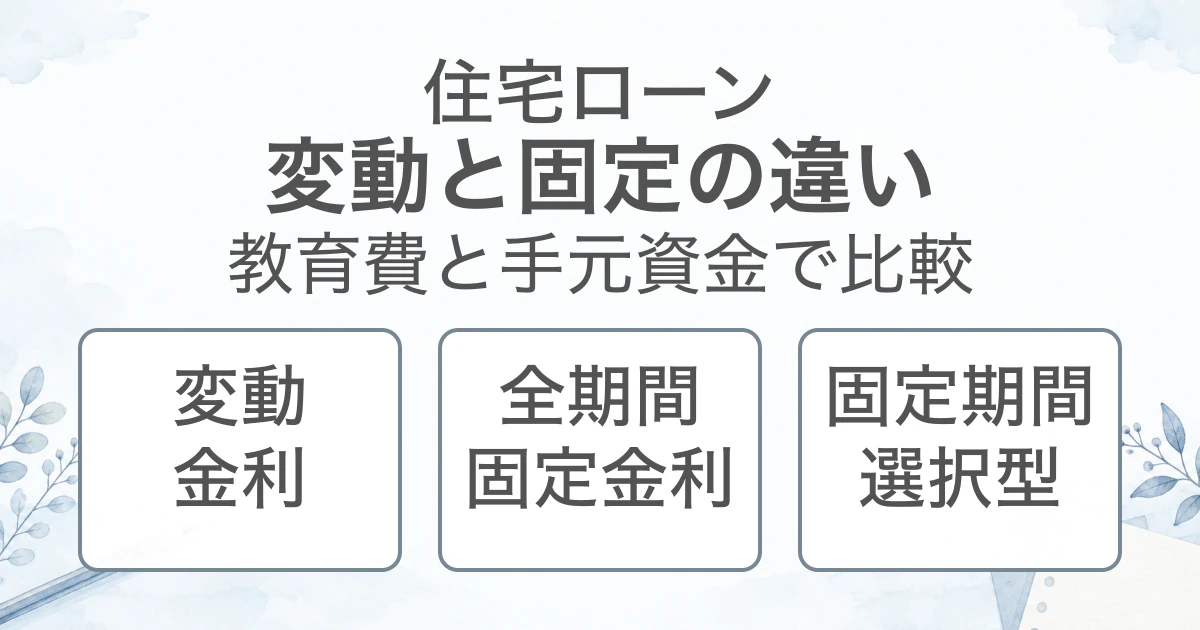
変動金利は借入後も金利を見直すタイプ。固定金利には、完済までの条件を決める「全期間固定」と、選んだ期間だけ固定する「固定期間選択型」があります。
選ぶときの軸は、当初の負担をどこまで抑えたいか、返済条件をいつまで決めておきたいか、変化した場合にどれだけ資金を残せるか。同じ借入額・期間で比べ、教育費を使う時期まで並べると、家庭に合う条件を話し合いやすくなります。
この記事でわかること
- 変動・全期間固定・固定期間選択型の違いと長所・注意点
- 金利だけでは見えない、返済額・費用・保障の比較項目
- 教育費と手元資金を整理して、金融機関に試算を依頼する方法
新しく住宅ローンを借りる前の比較を扱います。将来の金利や、最後にどのタイプが得になるかを予測する記事ではありません。
変動金利と固定金利は、いつまで金利が決まるかが違う
最初に3タイプを並べてみます。「固定」という名前でも、全期間固定と固定期間選択型では、借入時に決まる範囲が違います。
| タイプ | 仕組み・長所 | 注意点 | 家計と合わせる判断軸 |
|---|---|---|---|
| 変動金利 | 金利を定期的に見直す。適用金利が下がれば利息負担も減る | 上がれば利息負担が増え、将来の返済額・総額は未確定 | 返済が変わる場合に対応できる余力 |
| 全期間固定金利 | 完済までの金利条件が決まり、返済計画を立てやすい | 一般に当初金利は変動より高め。市場金利が下がっても自動では下がらない | 提示された負担で教育費や貯蓄を続けられるか |
| 固定期間選択型 | 選んだ期間の金利を固定できる | 固定終了後の金利・返済額は借入時には未確定 | 固定終了と教育費の支出が重なる時期 |
分類の基本は全国銀行協会の金利タイプ解説を参照しています。当初金利の高低は、候補商品と同じ時点の提示条件で比べてください。
変動金利は、金利と返済額の見直しを分けて確認する
変動金利は、借入後に適用される金利が上がることも、下がることもあるタイプです。ここでいう適用金利は、自分のローンの利息計算に使われる金利です。
返済には、借りたお金そのものを返す「元金」と、借りている間の「利息」が含まれます。金利が上がると利息は増えますが、毎月口座から引き落とされる返済額が同時に変わるとは限りません。
見直しの時期も商品で異なります。例えば、三菱UFJ銀行の住宅ローン商品説明書には変動金利の毎月見直し、SBI新生銀行の商品説明書には「変動金利(半年型)」の年2回の見直しが記載されています。
候補商品の「金利が変わる日」と「返済額が変わる日」を、別々に聞くと整理しやすくなります。
全期間固定金利は、完済までの金利条件を決める
全期間固定は、借入時に決まった金利条件で完済まで返すタイプです。借入後に市場金利が上がっても、その上昇を理由にローンの金利が変わらないため、長い期間の資金計画を立てやすくなります。
一方、市場金利が下がった場合も、契約した金利が自動的に下がるわけではありません。当初の返済負担と、条件を長く決めておくことの両方を比べる選択です。
月々の返済額については、返済方法や当初の金利引下げにも目を向けたいところ。例えばフラット35の利用条件には、全期間固定でありながら、一定期間だけ金利を引き下げるメニューがあります。こうした場合は、引下げ終了後の返済額も借入前の予定表に入れておきます。
固定期間選択型は、終了後の条件まで確認する
固定期間選択型は、最初に選んだ期間の金利を固定するタイプ。「10年固定」などの表示は、その期間の固定を示しており、返済期間全体を固定する意味ではありません。
一定期間の見通しを持てる長所がありますが、固定が終わった後の条件は、その時点の金利や契約内容によって変わります。変動へ移るか、再び固定を選べるか、何もしないとどうなるかも商品ごとの確認項目です。
また、後からいつでも好きなタイプへ切り替えられるとは限りません。三菱UFJ銀行の前掲の商品説明書では、固定期間中のタイプ変更はできず、全期間固定は借入時だけ選べると説明されています。「必要になったら変更すればよい」と考える前に、変更できる場面を押さえておきたいですね。
当初の金利だけでなく、返済が変わる条件を見る
当初の月額が家計に収まっていても、その先の返済条件まで同じとは限りません。変動は見直しのルール、固定期間選択型は固定終了時の扱いが比較の中心になります。
5年・125%ルールは、商品と返済方式で異なる
まず返済方法を分けます。
- 元利均等返済:元金と利息を合わせた返済額が、金利の変わらない期間には基本的に一定となる方法。
- 元金均等返済:元金を一定額ずつ返し、残高に応じた利息を加える方法。金利が同じでも残高が減ると利息が減るため、返済額は変わります。
この違いから、全期間固定でも「毎月ずっと同額」とは限りません。返済方法の基本は住宅金融普及協会の解説で確認できます。
変動金利の元利均等返済では、次のルールを設けている商品があります。
- 5年ルール:返済額を原則5年ごとに見直し、その間は金利が変わっても返済額を据え置く仕組み。
- 125%ルール:返済額を見直す際、増額後の返済額を従来の125%以内に抑える仕組み。
三菱UFJ銀行は両ルールの説明で、返済額が据え置かれていても、金利上昇により利息分が増え、元金の返済分が減ることを示しています。利息が返済額を超える場合は、未払利息として後に繰り延べる扱いもあります。
これらは、金利や利息負担そのものに上限を設けるルールではありません。 金利が上がった後も月額だけを見ていると、元金の減り方の違いを見落とすことがあります。三菱UFJ銀行の商品説明書では、最終返済日に未返済残高が生じた場合、原則として同日に一括返済する扱いです。
さらに、すべての変動金利に両ルールがあるわけではありません。SBI新生銀行の新規借入の案内では、採用していないと明記されています。ルールの有無だけで優劣を決めず、返済額・元金・利息がどう変わるかを候補商品で比べます。
固定期間終了後は、金利・引下幅・返済額を確認する
固定が終わる時点では、金利だけでなく「優遇の引下幅」が変わる場合もあります。引下幅とは、金融機関の基準となる金利から、契約条件に応じて差し引く幅のことです。
三菱UFJ銀行の新規借入の金利案内では、当初固定期間と終了後の引下幅を分けて示しています。当初の提示金利だけを残すと、終了後の条件を比べられません。
返済額の再計算も別の論点です。同銀行の毎月型の金利選択ルール説明書には、固定満了時の再計算に5年・125%ルールを適用しない旨が記載されています。
候補商品について、終了後の移行先、その時点の金利と引下幅、残高・残りの期間に応じた返済額の計算、再選択の申出期限と費用をまとめて聞いておくと、固定期間中と終了後を分けて検討できます。
借入額・期間・返済方法をそろえて比較する
金利タイプを比べるときは、まず借り方の前提をそろえます。金利が低く見えるプランだけ借入額や返済期間が違うと、何が月額の差を生んだのか分かりにくくなります。
共通にするのは、借入額、返済期間、返済方法、ボーナス返済の有無。購入する物件や自己資金、借入予定時期も同じ条件で伝えます。比較する日を記録しておくと、後日の金利提示と混ざりません。
商品によって選べる期間や返済方法が違う場合は、その差も残します。そろえられない条件を含む試算を、金利タイプだけの差として読まないようにします。
金利が決まる日と、費用・団信を同じ範囲で確認する
申込み画面に出ている金利が、そのまま借入時の金利になるとは限りません。フラット35は資金受取時の金利、SBI新生銀行は契約日(条件確定日)の金利を適用すると案内しています。借入予定日までに条件が変わり得るかも、比較メモに残したい項目です。
費用は、借入時の事務手数料や保証料に加え、契約・登記にかかる費用などを同じ範囲で集めます。固定の再選択や繰上返済にも手数料がかかるか、予定する手続きに合わせて見ます。
団体信用生命保険(団信)は、死亡など契約で定める事由が起きたときに、保険金でローン残高を返済する仕組みです。金利の上乗せや別払いの有無に加え、何が保障されるか、対象外となる条件、保障が始まる時期、加入条件を分けて比べます。金利だけを同じにしても、保障の違いまでそろったことにはなりません。
例えばフラット35の団信と金利条件には、加入する団信の種類などで金利が異なることが示されています。細かな保障内容は、候補商品の保険説明書や約款で確かめる範囲です。
候補ごとに、次の項目を1枚のメモに残す方法が使えます。説明を受けていない欄は空欄にし、回答を得た日と資料名も添えてください。
| 記録する項目 | 残す内容 |
|---|---|
| 共通の借入条件 | 借入額、期間、返済方法、ボーナス返済、自己資金、借入予定時期 |
| 提示された金利 | 適用金利、金利が決まる日、優遇の条件・期間 |
| 借入後の変化 | 金利と返済額の見直し日、固定終了後の条件・申出期限 |
| 費用と保障 | 費用の内訳、支払時期、団信の範囲・負担方法 |
| 試算の結果 | 月々の返済額、同じ時点の残高、費用を含む総支払額、将来金利の仮定 |
| 説明の根拠 | 商品名、資料名・版、説明日、まだ回答がない点 |
当初返済額・将来の返済額・残高・総支払額を分ける
当初の月額は「借り始めの負担」、将来の月額は「条件が変わった後の負担」です。同じ時点の残高は「まだ返す必要があるお金」、費用を含む総支払額は「その試算条件で全体にいくら払うか」を示します。
どれか一つで決めると、見えない部分が残ります。特に変動や固定期間終了後の総額は、将来金利の仮定によって変わるため、確定した支払総額として扱えません。
自分で比較を始めるなら、住宅金融支援機構の返済プラン比較シミュレーションが入口になります。最大3プランを並べ、返済額と諸費用を含む総支払額などを試算できます。費用を省いた条件と含めた条件が混ざっていないか、入力欄と結果を見比べて使います。
入力する将来金利は、自分で置く仮定です。結果は目安であり、各商品の契約条件や実際の引落額をすべて再現するものではありません。金融機関から受け取る試算の前提・返済予定表と合わせて検討してください。
教育費を使う時期と、残す手元資金を並べる
「子育て中だから固定」「今の返済額が低いから変動」と、家族の属性や当初の月額だけで決めると、使う時期が決まったお金との関係が抜けてしまいます。
教育費とローン返済を同じ時間軸に置くと、どの時期の負担を見通したいか、変化に対応する資金がどれほど必要かを考えやすくなります。
進学費用の支出予定と、固定終了時期を同じ年表に置く
まず、自分の家庭で想定している進学や支出の年を書き出します。入学時にまとまって払う費用と、その後に続く学費・通学費・生活費などは、支払時期を分けて記録します。進路が決まっていない部分は、未確定のまま残して構いません。
そこへ、候補ローンの固定終了年や優遇終了年、収入・働き方が変わる予定を重ねます。教育費が増える時期と固定終了が重なるなら、終了後の返済条件を変えた試算も検討材料になります。
年ごとの家計メモには、次の5項目を残します。
- 年間の手取り収入
- 年間のローン返済
- 生活費と、税金・保険・修繕などの住居維持費
- その年に支払う教育費
- 年末に残る資金と、そのうち使う予定が決まっている分
教育資金の口座からお金を移すことと、学費を支払うことは分けて記録します。自分の口座間の移動を新たな収入や支出として重ねると、家計全体の残高を読み違えやすいためです。
年間収支と将来の支出を整理する補助には、住宅金融支援機構の資金計画シミュレーションも使えます。家計収支やライフイベントを踏まえた試算を、表やグラフで見る仕組みです。
「かんたんコース」は必須項目以外に統計値等を使うため、その結果が自分の家庭の支出と同じとは限りません。自分の予定と標準の前提を区別し、詳しく入力する場合も将来の収入・教育費を仮定として読むことが必要です。試算は見通しを考える目安にとどめます。
教育資金・生活の予備資金と、返済変化への余力を分ける
預貯金があっても、すべてを返済増加への備えに使えるとは限りません。近く支払う教育費、生活上の急な出費に備える予備資金、住宅取得時の費用を区別すると、残高の中身が見えてきます。
住宅金融普及協会の自己資金の解説も、貯蓄をすべて住宅取得に充てず、予備資金や取得後の暮らしに必要なお金を残す考え方を示しています。
教育費に充てる予定の貯蓄を、返済が増えたときの資金としても数えれば、同じお金を二つの目的に割り当てることになります。繰上返済を考える場合も、使う時期の近いお金を先に分けておきます。
変動を比べる家庭には、当初の負担に加えて、返済が変わった場合も必要資金を残せるかという視点があります。全期間固定を比べる家庭には、長く条件を決める代わりに、提示された返済を続けながら教育資金を準備できるかという視点があります。固定期間選択型なら、固定中と終了後の両方が対象です。
収入増や運用益、将来の借換えがうまくいくことを前提にしない条件でも、家計を見ておきたいところです。
借入額そのものに迷いがある場合は、建売・注文住宅を購入後の家計まで含めて比べる記事へ。注文住宅の仕様や予算配分も見直したい場合は、残すもの・見送るものを整理した記事が、住まい全体の優先順位を考える材料になります。
金融機関に同じ条件の試算と説明を依頼する
比較メモと教育費の支出予定ができたら、金融機関に共通の借入条件を渡し、次の点を説明してもらいます。
- この借入額・期間・返済方法で、3タイプを比較できるか。選べない条件はどこか。
- 金利が決まる日と、借入後の金利・返済額の見直しはいつか。
- 固定終了後の金利・引下幅・返済額の計算と、再選択の手続きはどうなるか。
- 試算の費用には何が含まれ、団信の保障と負担方法はどこが違うか。
- 金利や固定終了後の条件を変えた仮定で、教育費と必要資金を残す家計を試算できるか。
最新の商品説明書、適用される約款や金利選択ルール、試算の前提、返済予定表を受け取り、比較メモの未回答欄を埋めていきます。将来の金利は決まっていないので、仮定した条件と契約で決まる条件を分けてもらうと、結果を読みやすくなります。
どのタイプでも必要資金が残りにくいなら、借入額や住宅予算、返済期間、購入時期から再検討する余地があります。比較したその場で申込みまで進める必要はありません。
当初の返済額、条件を決めておける期間、教育費を使う年、その後に残る資金。この4つを並べながら、家庭が続けられる返済条件を話し合ってみてください。
公式資料の確認日:2026年10月6日。三菱UFJ銀行の商品説明書は2026年10月1日現在、毎月型の金利選択ルール説明書は版表示「2026.06」(手数料欄は2026年6月1日現在)、SBI新生銀行の商品説明書は2026年3月2日現在の掲載資料を参照しています。金融機関の例は各資料の対象商品についての説明です。借入候補の最新条件は、その商品の資料と金融機関の説明で照合してください。